دامهای دیجیتال برای متقاضیان وام
کلاهبرداران با ایجاد صفحات جعلی در پلتفرمهایی نظیر اینستاگرام و تلگرام، با وعده اعطای وامهای فوری، بدون وثیقه و با نرخهای بهره پایین، متقاضیان را به دام میاندازند. این افراد معمولاً ادعا میکنند که به دلیل روابط خاص با مقامات بانکی یا دسترسی به سهمیههای ویژه، میتوانند پروندههای وام را در کوتاهترین زمان ممکن نهایی کنند.
هدف نهایی این شبکهها، دریافت مبالغی تحت عنوان «هزینه پرونده»، «پیشپرداخت» یا «کارمزد تسهیل» است. بلافاصله پس از واریز وجه توسط کاربر، ارتباط کلاهبرداران قطع شده و در بسیاری از موارد، حسابهای مورد استفاده برای دریافت پول، متعلق به افراد بیخبر یا حسابهای سرقتی است تا ردگیری آنها دشوار شود.
نشانههای شناسایی شبکههای کلاهبرداری
برای پیشگیری از وقوع این جرایم، کاربران باید به موارد زیر توجه ویژهای داشته باشند:
- وعده دریافت وام بدون نیاز به ضمانت، وثیقه یا بررسی اعتبار بانکی.
- درخواست پرداخت هرگونه وجه (حتی مبالغ کم) پیش از دریافت وام.
- استفاده از حسابهای شخصی برای واریز مبالغ، به جای حسابهای رسمی مؤسسات مالی.
- اصرار بر عدم مراجعه به شعب بانک و انجام تمامی مراحل از طریق پیامرسانها.
پیامدهای قانونی و مسیر رسمی دریافت تسهیلات
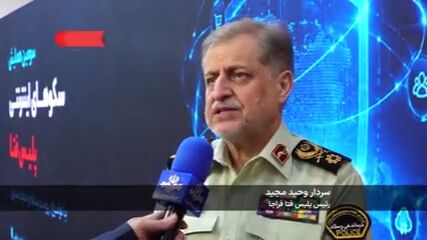
تجارت وام در فضای مجازی نهتنها از نظر مقررات بانکی غیرقانونی است، بلکه از منظر قضایی نیز تحت عنوان کلاهبرداری و ایجاد اختلال در نظم اقتصادی مورد پیگرد قرار میگیرد. پلیس فتا تأکید میکند که هیچ بانک یا مؤسسه مالی رسمی در ایران، از طریق شبکههای اجتماعی یا پیامرسانها برای اعطای وام اقدام نمیکند.
تمامی فرآیندهای مربوط به درخواست تسهیلات تنها از طریق مراجعه حضوری به شعب بانکها، وبسایتهای رسمی هر بانک یا درگاههای تاییدشده توسط بانک مرکزی صورت میگیرد. شهروندانی که مورد سوءاستفاده این شبکهها قرار گرفتهاند، باید سریعاً از طریق سامانه "بهبود" یا مراجعه به مراکز پلیس فتا، شکایت خود را ثبت کنند.