معمای خرید و فروش سریع سهام
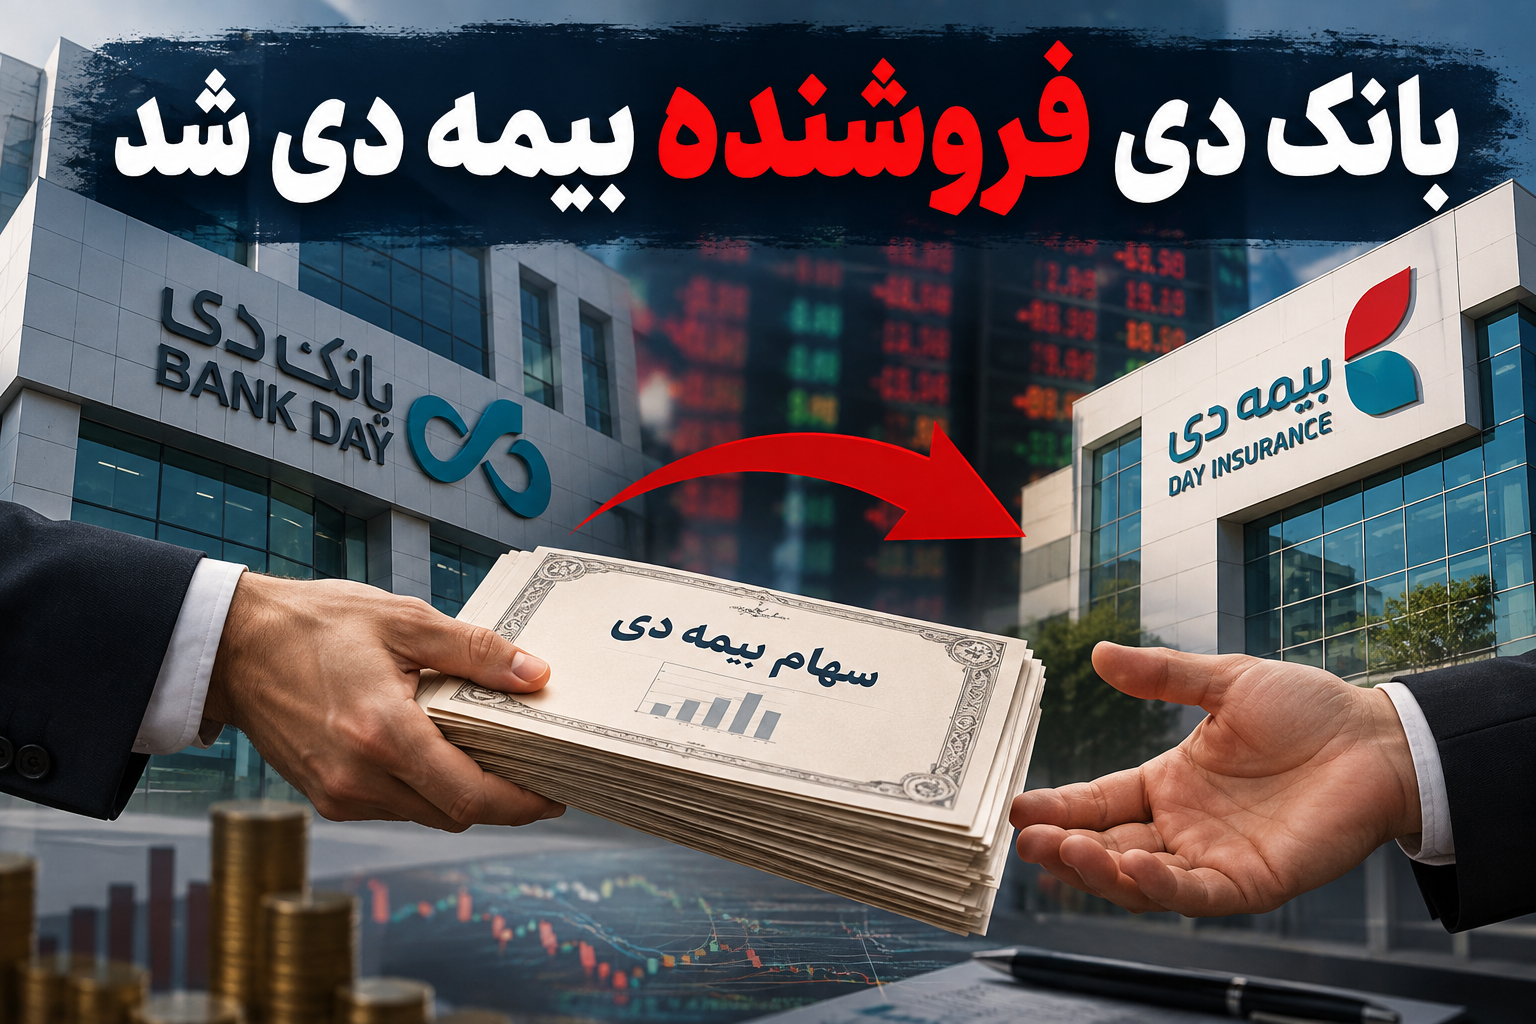
بانک دی در بهمن ۱۴۰۴ برنده معامله بلوک ۱۸.۵ درصدی سهام بیمه دی شد، اما اکنون عرضه بلوکی تقریباً هماندازه در دستور کار است. این تغییر رویکرد سریع، پرسشهای زیادی درباره منطق سرمایهگذاری بانک ایجاد کرده است. تضاد میان خرید سهام در یک بازه زمانی و فروش آن در بازهای کوتاه، شفافیت در مورد دلایل این تصمیم را ضروری میکند.
نقدینگی یا اصلاح ترازنامه؟
احتمال دارد بانک دی برای آزادسازی منابع مالی و کاهش فعالیتهای بنگاهداری به دنبال این واگذاری باشد. اصلاح ساختار داراییها و عرضه برخی املاک و سرمایهگذاریهای دیگر بانک، این احتمال را تقویت میکند که فروش سهام بیمه دی بخشی از یک برنامه جامعتر برای بازسازی ترازنامه است. در این میان، چند سناریوی احتمالی مطرح است:
- تأمین نقدینگی فوری برای پاسخ به نیازهای عملیاتی
- اجرای الزامات نظارتی برای کاهش ریسک سرمایهگذاری
- تغییر استراتژی کلی بانک در مدیریت داراییها و خروج از برخی بخشها
تضاد رشد عملکرد و تصمیم به واگذاری
گزارشهای ششماهه نخست سال ۱۴۰۵ نشان میدهد حقبیمه تولیدی بیمه دی رشد ۱۶۷ درصدی داشته است. هرچند رشد حقبیمه همیشه به معنای سود خالص بیشتر نیست، اما فروش سهام شرکتی با این نرخ رشد، منطق اقتصادی معامله را پیچیده میکند. اینجاست که سوال اصلی مطرح میشود: آیا بانک دی بهطور کامل از مالکیت این شرکت خارج میشود یا سهام در میان مجموعههای مرتبط جابهجا خواهد شد؟
پاسخ به این پرسشها در گرو شفافسازی مدیران بانک دی است. قیمت خرید اولیه و ارزش فعلی عرضه، تنها معیاری است که میتواند نشان دهد این چرخش سرمایهگذاری منجر به سود شده یا بانک برای خروج از این موقعیت متحمل ضرر شده است.