تضاد میان قیمت لحظهای و بنیادهای بازار
بازار طلای جهانی در هفتههای اخیر نوسانات شدیدی را تجربه کرد و قیمتها به پایینترین سطح هفت هفته اخیر رسید. هرچند نگرانیها درباره افزایش بازده اوراق قرضه، جذابیت داراییهای فاقد سود دورهای مانند طلا را کاهش داد و منجر به سقوط قیمتها در معاملات دوشنبه شد، اما تحلیلگران مورگان استنلی نگاهی بلندمدتتر دارند.
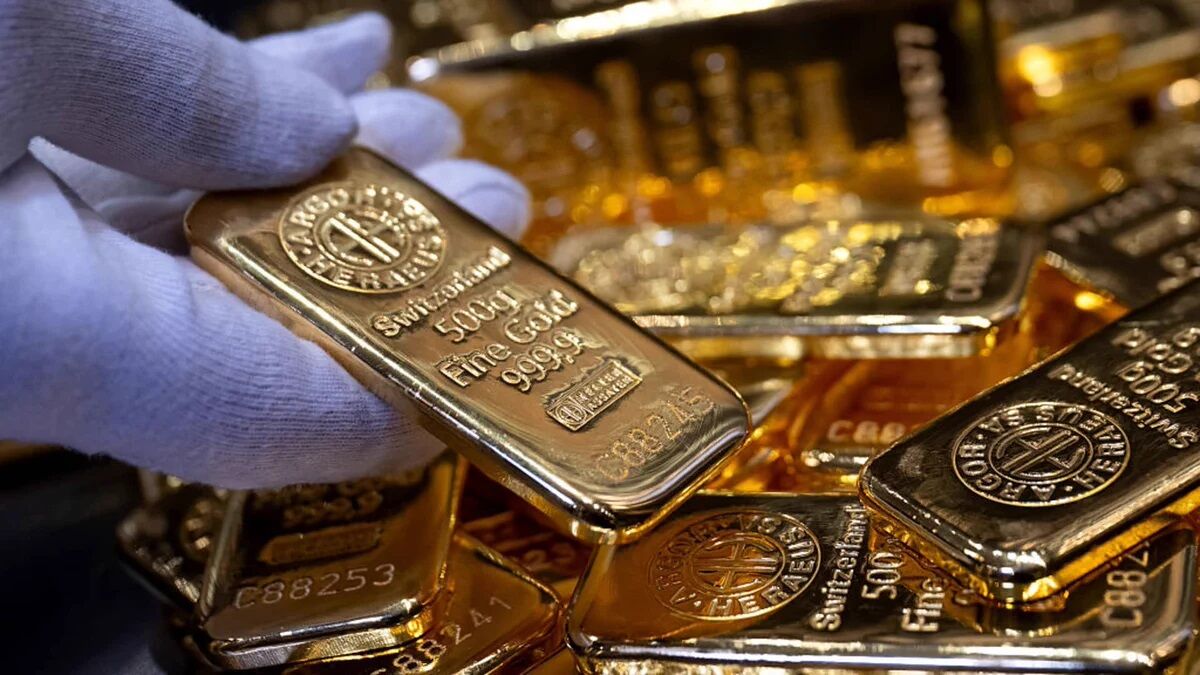
در آخرین معاملات، قیمت آتی طلا با رشد ۰.۷۷ درصدی به ۴۲۱۲.۶۰ دلار رسید، در حالی که قیمت لحظهای در محدوده ۴۱۷۷ دلار نوسان میکند. این نوسانات در حالی رخ میدهد که طلا طی شش ماه گذشته حدود ۱۰ درصد از ارزش خود را از دست داده است، اما همین ریزش، مسیر را برای حمایتهای ساختاری هموار کرده است.
اشتهای سیریناپذیر چین برای طلای فیزیکی
ایمی گوئر، رئیس واحد فلزات و راهبرد استخراج و معدن در مورگان استنلی، تقاضای فیزیکی را مقاوم میبیند. او معتقد است بانکهای مرکزی جهان همچنان با قدرت به خرید طلا ادامه میدهند تا سبد داراییهای خود را متنوع کنند. دادههای شورای جهانی طلا تایید میکند که بانکهای مرکزی در ماه جولای مجموعاً ۲۳ تن طلا خریداری کردند.
در این میان، تمرکز اصلی بر روی دو کشور متمرکز است:
- چین:با خرید ۲۰ تن طلا در ماه جولای، پیشتازی کرد. واردات کل طلای چین (شامل بخش خصوصی و نهادی) در هشت ماه نخست سال از مرز ۱۰۰۰ تن گذشت که بالاترین رقم از سال ۲۰۱۷ است.
- لهستان:در ماه جولای ۸ تن طلا به ذخایر خود افزود.
گوئر تاکید میکند که چین «اشتهای بسیار زیادی» برای طلا دارد و این روند واردات گسترده، یک تکیهگاه محکم برای قیمتها در ماههای آینده خواهد بود.
بدهی ملی؛ موتور محرک تقاضای امن
علاوه بر تقاضای فیزیکی، نگرانیهای مربوط به پایداری مالی دولتها در سطح جهانی، طلا را دوباره به مرکز توجه برگردانده است. اگرچه افزایش بازده اوراق قرضه در کوتاهمدت چالشی برای طلا ایجاد میکند، اما بدهیهای ملی بلندمدت و ابهامات مالی دولتها، ریسک سیستمیک ایجاد میکند که در نهایت سرمایهگذاران را به سمت فلزات گرانبها سوق میدهد.
از دیدگاه مورگان استنلی، طلا تنها یک دارایی تجاری نیست، بلکه در شرایط فعلی به عنوان ابزاری برای مقابله با بیثباتی مالی دولتها عمل میکند و همین موضوع، کف قیمتی را برای این فلز ایجاد میکند تا از سقوطهای عمیقتر جلوگیری شود.