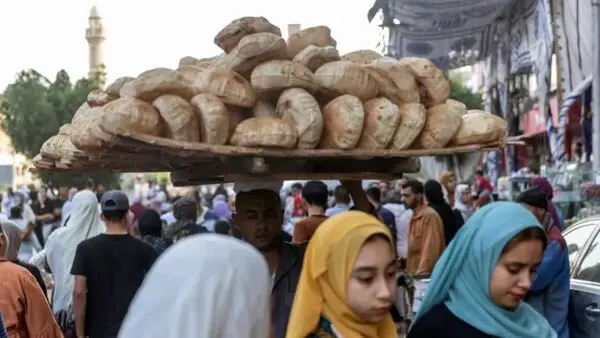
در بازار غلات، لزوماً نیاز نیست انبارها خالی شوند تا قیمتها صعود کند. گاهی صرفاً دشواری در جابهجایی یا تردید خریداران نسبت به محصولات آینده، قیمتها را به شدت بالا میبرد. سال ۲۰۲۶ شاهد چنین وضعیتی است. همزمانی خشکسالی در مناطق تولیدکننده، اختلال در کشتیرانی دریای سیاه و افزایش هزینههای انرژی و کود، فشار مضاعفی بر بازار وارد کرده است.
بحران دسترسی؛ وقتی مشکل کمبود نیست
اتفاقاً جهان با کمبود فیزیکی گندم مواجه نیست. پیشبینیها نشان میدهد تولید جهانی در سال ۲۰۲۶ به حدود ۸۱۰ میلیون تن برسد که دومین محصول بزرگ تاریخ است. مشکل اصلی را باید در «بحران دسترسی، تجارت و حملونقل» جستوجو کرد. روسیه و اوکراین به تنهایی ۳۰ درصد صادرات جهانی گندم را در اختیار دارند و هرگونه اختلال در بنادر این دو کشور، خریداران را به سمت منابع جایگزین در استرالیا، کانادا و اروپا سوق میدهد که طبیعتاً هزینههای بیشتری دارد.
آمارها چه میگویند؟
- قیمت گندم به بالاترین سطح طی سه سال و نیم گذشته رسیده است.
- قراردادهای آتی شیکاگو رشد حدود ۴۰ درصدی را تجربه کردهاند.
- سازمان فائو از افزایش ۲.۶ درصدی قیمتها در ماه اوت و رشد ۱۵ درصدی نسبت به سال قبل خبر میدهد.
- حجم تجارت جهانی گندم از ۲۲۶.۶ میلیون تن به ۲۱۳.۲ میلیون تن کاهش یافته است.
دریای سیاه؛ گره کور زنجیره تأمین
بنادر حیاتی اوکراین مانند اودسا و چرنومورسک به دلیل خطرات امنیتی، محدود یا متوقف شدهاند. مسیرهای جایگزین نیز ظرفیت پذیرش حجم بالای صادرات را ندارند. در روسیه نیز وضعیت مشابه است؛ بنادر تامان و کاوکاز آسیب دیدهاند و صادرات به سمت بالتیک و قطب شمال منتقل شده است.
این جابهجایی مسیرها یک چالش جدی است؛ زیرا ظرفیت بنادر جنوبی روسیه بیش از ۶۰ میلیون تن است، در حالی که بنادر بالتیک تنها ۲ تا ۷ میلیون تن ظرفیت دارند. برآوردها نشان میدهد صادرات گندم روسیه در سپتامبر به حدود یک میلیون تن برسد (در مقایسه با پنج میلیون تن سال گذشته) و صادرات اوکراین نیز به حدود یک میلیون تن کاهش یابد که نصف میزان سال پیش است.
تنشهای منطقهای و نهادههای کشاورزی
علاوه بر بنبست در دریای سیاه، بحران در تنگه هرمز تأثیرات جانبی خود را بر کشاورزی جهانی گذاشته است. این تنشها باعث افزایش هزینههای انرژی و کود شده و بهطور مستقیم قیمت تمامشده محصول را در مزارع افزایش داده است.