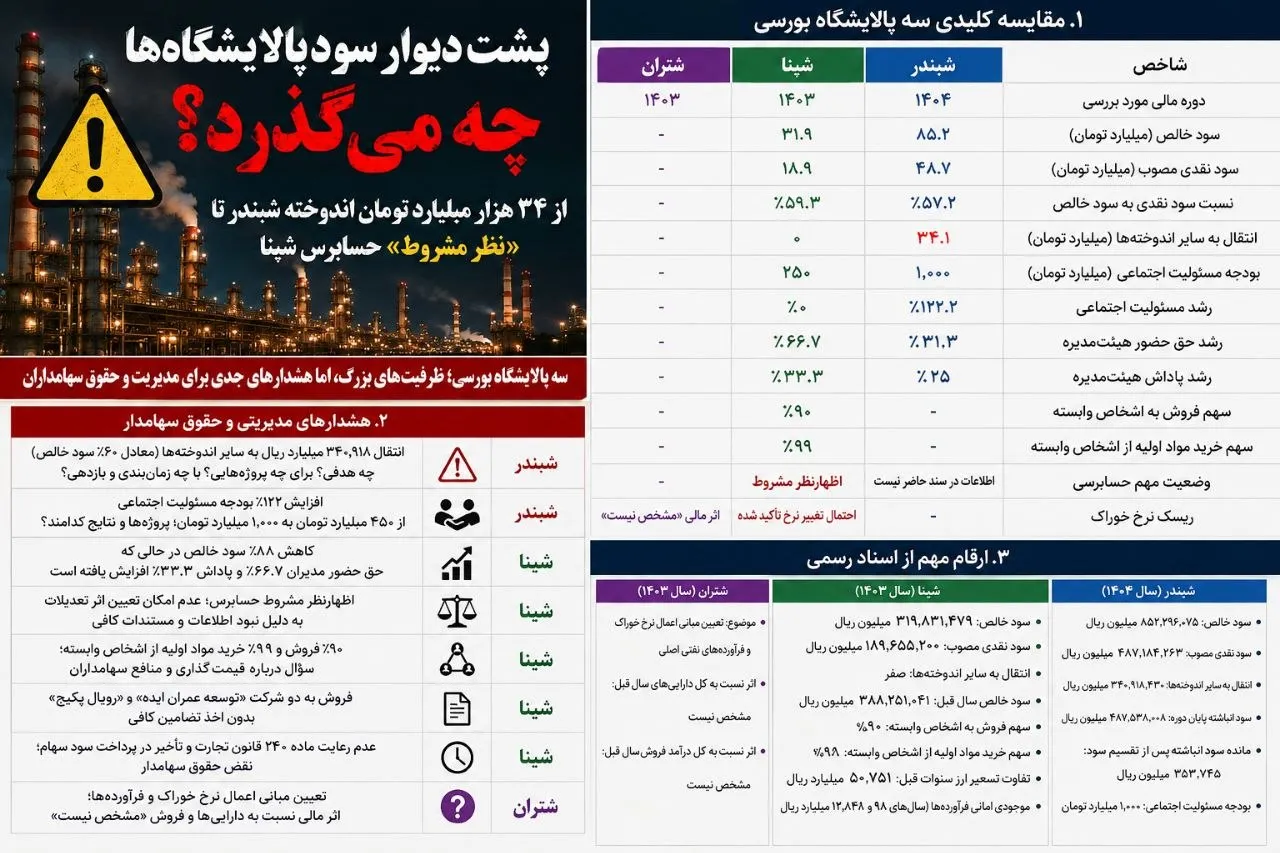


۳۴ هزار میلیارد تومان؛ اندوختهای که جلب توجه میکند
در سال مالی منتهی به ۲۹ اسفند ۱۴۰۴، پالایشگاه شبندر سود خالص ۸۵۲,۲۹۶,۰۷۵ میلیون ریالی ثبت کرد. با این حال، نگاهی به جدول تخصیص سود نشان میدهد که تنها ۴۸۷,۱۸۴,۲۶۳ میلیون ریال آن به عنوان سود سهام تصویب شده است. نکته کلیدی اینجاست که ۳۴۰,۹۱۸,۴۳۰ میلیون ریال، معادل حدود ۳۴ هزار و ۹۲ میلیارد تومان، به حساب «سایر اندوختهها» منتقل شده است.
این رقم تقریباً ۴۰ درصد از کل سود خالص سال را تشکیل میدهد. اگرچه انتقال سود به اندوختهها لزوماً تخلف نیست، اما حجم بالای این مبلغ، ضرورت شفافسازی برنامههای مصرف را دوچندان میکند. سهامداران منتظر پاسخ به این پرسش هستند که آیا این منابع برای پروژههای توسعهای، تعمیرات اساسی یا سرمایهگذاریهای آتی در نظر گرفته شده یا هدف دیگری در میان است.
کاهش شدید سود انباشته و معمای ارقام
تغییرات در سود انباشته شبندر نیز جای تأمل دارد. بر اساس اسناد مجمع، سود انباشته پایان دوره ۴۸۷,۵۳۸,۰۰۸ میلیون ریال اعلام شده بود. اما پس از اعمال مصوبات مجمع و تقسیم سود، این رقم به شدت کاهش یافت و به تنها ۳۵۳,۷۴۵ میلیون ریال رسید.
این افت شدید در موجودی سود انباشته، نقطهای است که نیازمند توضیح دقیق مدیریتی برای سهامداران است تا تفاوت میان ارقام پیش و پس از مصوبات مجمع بهوضوح تبیین شود.
جهش هزینههای مسئولیت اجتماعی
یک تغییر چشمگیر دیگر در ترازنامه شبندر، مربوط به بودجه مسئولیت اجتماعی است. هزینهای که در سال گذشته ۴۵۰ میلیارد تومان بود، در سال جاری به ۱۰۰۰ میلیارد تومان افزایش یافته است.
تضاد شبندر و شپنا؛ از صفر تا نظر مشروط
مقایسه شبندر با پالایشگاه شپنا، تفاوتهای رویکردی در مدیریت منابع را آشکار میکند. در حالی که شبندر رقم هنگفتی را به اندوختهها منتقل کرد، در مجمع شپنا مبلغ انتقال به «سایر اندوختهها» صفر گزارش شده است.
- شبندر:انتقال ۳۴ هزار میلیارد تومان به اندوختهها.
- شپنا:عدم انتقال سود به اندوختهها و مواجهه با «نظر مشروط» حسابرس.
این تضاد در نحوه تخصیص منابع و همچنین وجود نظر مشروط حسابرس برای شپنا، نشان میدهد که شفافیت مالی در شرکتهای پالایشی، علیرغم ابعاد عظیم داراییها، همچنان با چالشهای جدی روبروست.